Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar'ın 26 Eylül'de paylaştığı verilere göre Türkiye'nin elektrik kurulu gücü ağustos ayı sonunda 126.944 megavata çıktı. Bu kapasitenin 79.902 megavatı, yani yüzde 62,9'u yenilenebilir kaynaklardan oluşuyor. Yerli kaynakların toplam içindeki payı ise yüzde 72,1 olarak açıklandı.
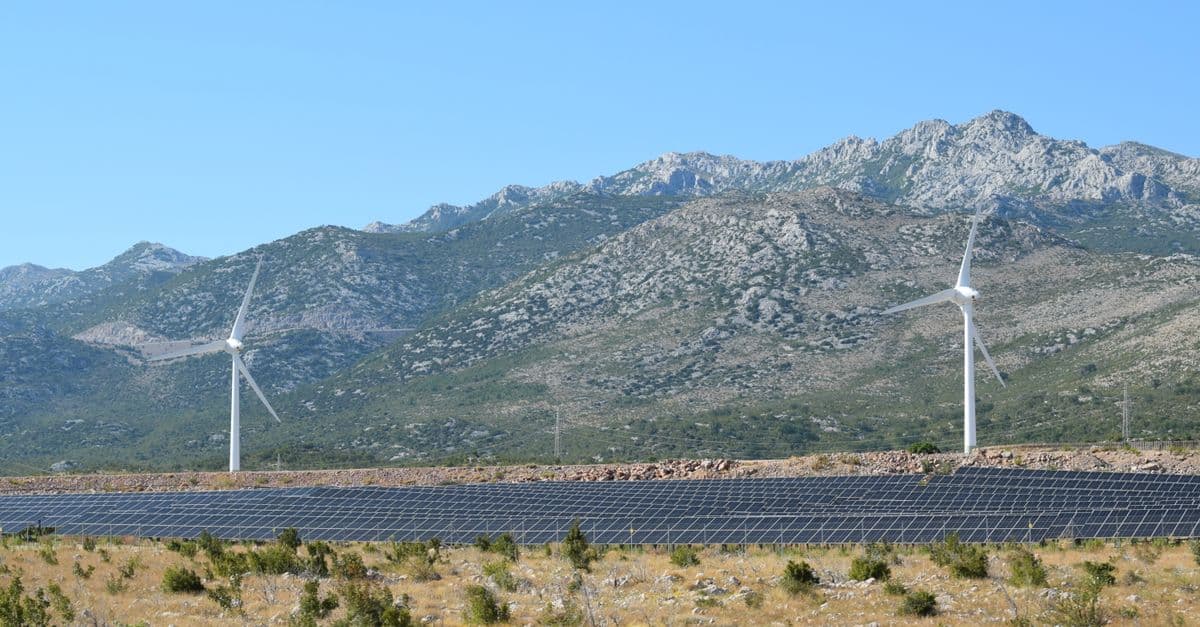
Kaynak bazında en büyük kalem 32.331 megavatla (yüzde 25,5) hidroelektrik santralleri. Güneş enerjisi 27.914 megavatla toplam kapasitenin yüzde 22'sine, rüzgâr 15.434 megavatla yüzde 12,2'sine ulaştı. İki kaynağın toplamı 43.348 megavat, yani kurulu gücün yüzde 34,2'si.
Fosil yakıtlı santraller tarafında doğal gaz 25.012 megavatla yüzde 19,7, yerli kömür 11.565 megavatla yüzde 9,1, ithal kömür ise 10.466 megavatla yüzde 8,2 pay aldı. Bayraktar, enerji arz güvenliğini güçlendirmek ve 2053 net sıfır emisyon hedefine ilerlemek için özellikle güneş ve rüzgâr yatırımlarını hızlandıracaklarını belirtti.
Türkiye’yi nasıl etkiliyor?
Kurulu güç, fiilî üretimle aynı şey değil: güneş ve rüzgâr santralleri hava koşullarına bağlı çalıştığı için üretimdeki payları kapasitedeki paylarının altında kalıyor. Yine de yenilenebilir kapasitenin büyümesi, özellikle Hürmüz krizinin petrol ve gaz fiyatlarını yukarıda tuttuğu bir dönemde, elektrik üretiminde ithal doğal gaz ve kömür ihtiyacını sınırlayan bir tampon işlevi görüyor.
Vatandaşa nasıl yansıyor?
Hane faturalarını doğrudan EPDK'nın belirlediği tarifeler ve devletin sübvansiyonu belirliyor; kapasite artışının etkisi dolaylı. Ancak yerli ve yenilenebilir üretimin payı büyüdükçe, elektrik üretim maliyetinin döviz ve yakıt fiyatlarıyla dalgalanması azalıyor; bu da uzun vadede tarifelerdeki ani artış baskısını hafifletebilir.
İş dünyasına etkisi ne?
Güneşin kurulu güçte yüzde 22'ye ulaşması, öğle saatlerinde piyasa fiyatlarının düşmesi ve şebeke dengeleme ihtiyacının artması anlamına geliyor. Bu tablo depolama, şebeke yatırımları ve esnek üretim kapasitesine talebi büyütüyor; sanayi tüketicileri için ise çatı ve arazi tipi öz tüketim projelerinin önemi artıyor.