Zeynel Balcı / Para Piyasaları
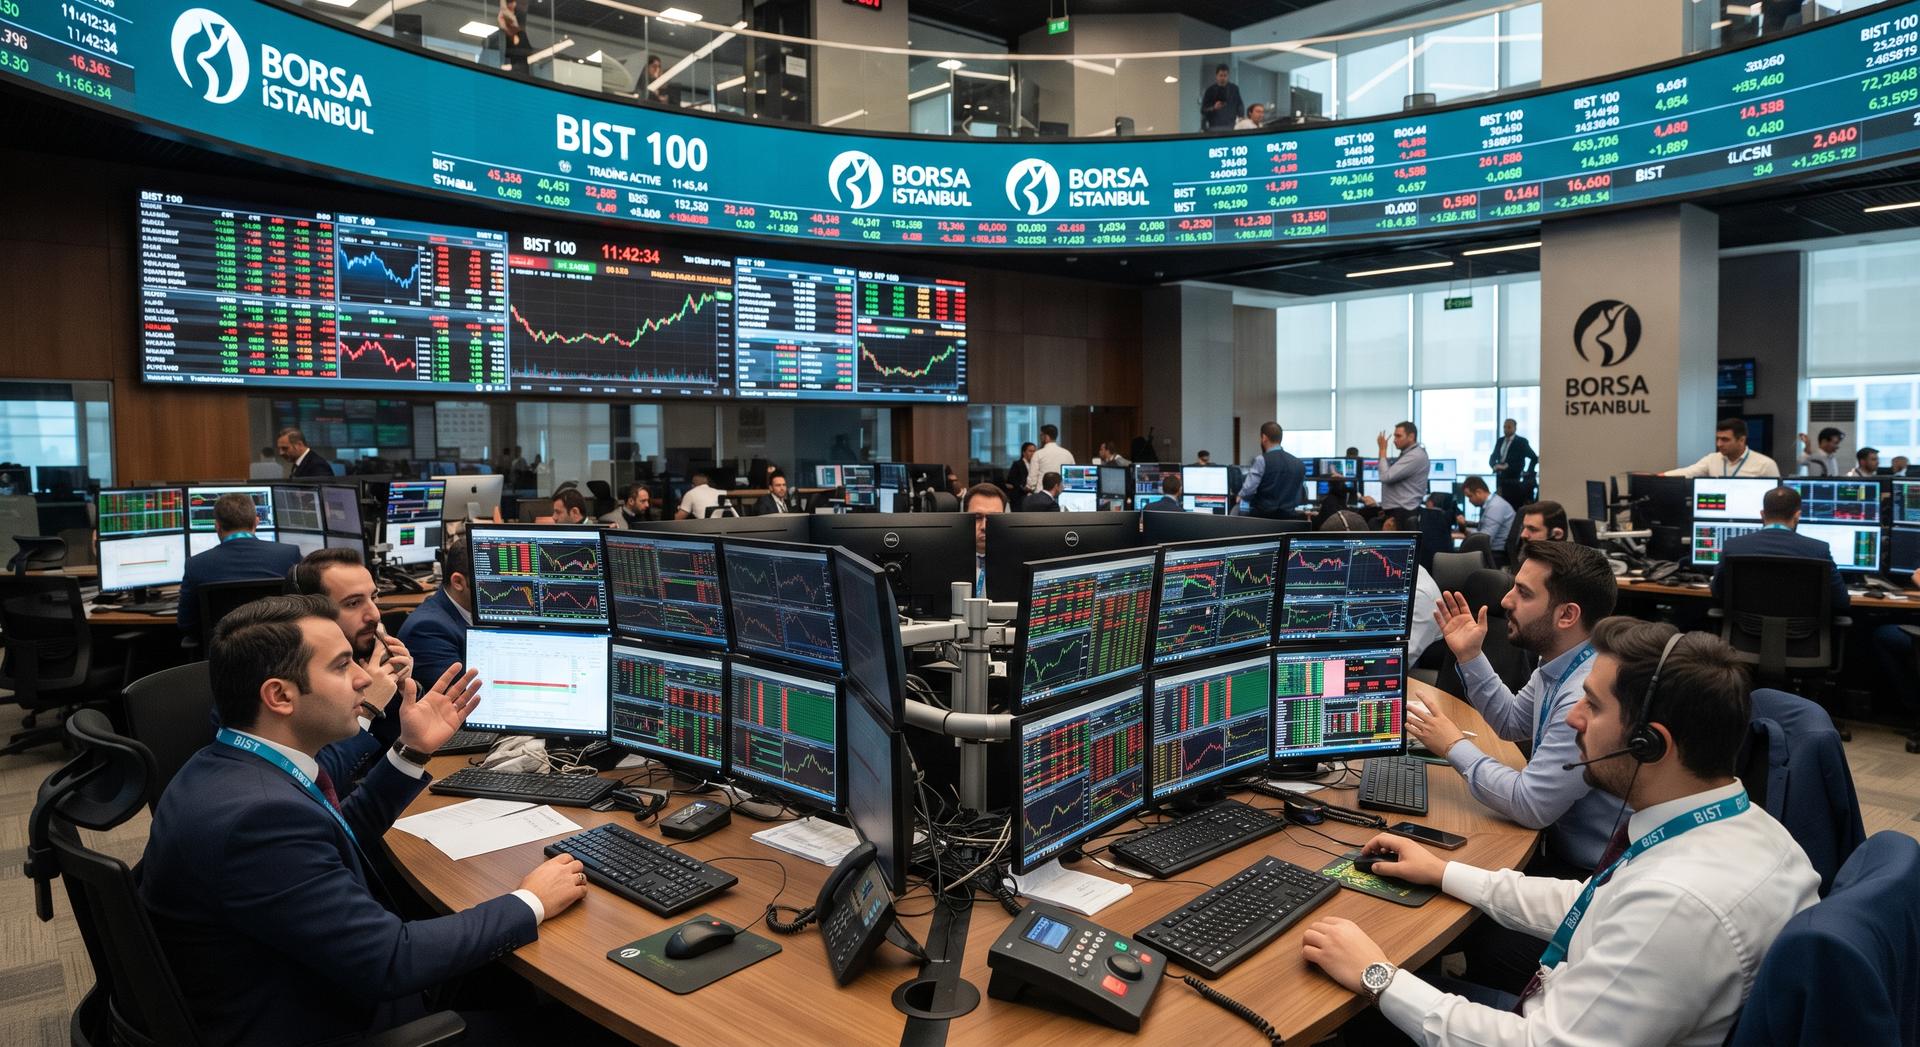
Fon kaynaklı gelişmelerin etkisiyle Borsa İstanbul’da düşüş trendi ve destek arayışı devam ediyor.
Zirve seviyesinden itibaren %25’i aşan bir düşüş söz konusu. TL ve dolar bazlı BIST100 Endeks grafiklerine bakıldığında 2025 yılı seviyelerine geri çekilme var. TL bazında 10 ay, dolar bazında ise 1.5 yıllık zaman dilimi kayıp. Alternatif getiri veya reel kazanç hesabına girersek zarar daha da büyüyor.
Olaya bilanço ve finansallar tarafında bakıldığında da benzer bir görünüm var.
Hisselerin yarısı bilanço defter değerinin altında işlem görüyor. Bankalar başta olmak üzere lokomotif birçok hissede fiyat kazanç oranı 4-5 civarında. THYAO 3, Akbank 5, İş C 4.5 civarında. Bu durum 3 yıllık kârına THYAO, 5 yıllık kârına Akbank alınabiliyor demek.
Mevcut görünümden hareketle borsanın “ucuz ve primsiz” olduğunu rahatlıkla söyleyebiliriz. Peki alıcı neden zayıf, hala temkinli?
Fon krizinin artçı şokları devam ediyor. Ayrıca, piyasayı taşıyacak, olumlu fiyatlamaya konu olacak beklenti ve gündem eksikliği ilk akla gelen nedenlerden biri. “Hisse fiyatı yükselecek diye alınır” veya borsanın çok klasikleşen sözleri “beklenti alınır gerçekler satılır” ya da “ucuz etin yahnisi yavan olur” gibi haklılık payı sözlerin hepsi mevcut görünüme uygun düşüyor.
Ucuz veya primsiz olmak alım için henüz yeterli motivasyonu sağlamış değil. Ancak son günlerde işlem hacminin oldukça zayıflaması ve geri çekilmelerde zayıf da olsa tepki alımlarının gelmesi satış baskısının azaldığı ve taban oluşumu için çabaların arttığı izlenimi veriyor. 11.000 çıpa işlevi görmeye başladı. Bu seviyenin biraz üzerinde veya altında dalgalanma bu izlenimi veriyor. Zirve seviyesinden %20’yi aşan geri çekilme BIST100 Endeksi’nin karamsar piyasa yapısını tanımlayan “ayı” piyasasına girdiğini gösteriyor.
Bu bakımdan kulvar veya makas değişen borsanın bu süreçten çıkışı biraz zaman alacak. Piyasada kısa vade satış baskısı korunur diye başlayıp orta ve uzun vade biriktir diye devam eden alım önerilerinin altında bu gerekçe var.
Bilanço dönemi olmasına rağmen hisse bazlı hareketliliğin azalması da bu nedenle. Seçicilik zayıf. İyi bilanço, kötü bilanço ayrımı şimdilik çok öncelikli değil. Önce borsanın bir denge ve destek oluşturması lazım gözüyle bakılıyor. Gemi dalgaya tutulmuşken benim kamaram rahat demek zor. Ancak orta ve uzun vadede hisse bazlı seçicilik elbette daha önemli hale gelecek. Son SPK düzenlemeleri ve yaşananlardan edilinen tecrübeler sonrası normalleşecek de. Eylül öncesi bilanço ederleri, finansal ve temel veriler göz ardı edildi. Herkesin malumu olduğu üzere spekülatif hisseler revaştaydı. Prim yapan hisse makbul hisseydi.
Spekülasyon ve manipülasyonun zirve yaptığı günlerde şirket değeri, bu hisse bu fiyatı eder mi, etmez mi hesabı yapılmadan amiyane tabirle “bul kareyi al parayı” hesabı yapılan hisse alımları umarız artık biter veya azalır. Hiç olmayacak piyasa değerine yükselen hisselerde sağlanan kolay kazanç dönemi en azından bir süre gündemde olmayacak. Dileriz analiz, bilanço, temel veriler ve ayakları yere basan projeksiyonlar hisse alımlarında öncelik olur. Yaşanan fon olayından gerekli dersler çıkırılmıştır diye umuyoruz. Geçmişte birçok sınavdan geçen borsa ve piyasalar biraz zaman alacak ama bu krizi de aşacak. Yaşanan süreç oldukça ağır ama ekonomik krize bağlı bir travma değil, reel ekonomiye de servet etkisi biraz hissedilecek belki ama daha çok yatırımcı tarafıyla ilgili.
Ekonomide çarklar dönüyor, hisselerin bir ekonomik değeri ve ederi var. Dalgalanma durulduğu zaman bu hesap tekrar öne çıkacak. Borsa İstanbul’da dip oluşumu henüz sağlanmamakla birlikte 'piyasa şartları düzelsin o zaman alırım' da bir yatırımcı tercihidir. Ancak o zaman bu hisseleri bu fiyata bulmak zor olacak.
Yukarıda vurguladığımız üzere bu aşamada, geri çekilmelerde paçal maliyet oluşturma ve biriktir stratejisi daha akılcı görülüyor. Güven kaybı yaşayan ve “bekle-gör” modundaki yerli ve yabancı yatırımcıların temkinli olmak için elbettte haklı gerekçeleri var. Fon ve kredili satışların azalsa da sürüyor olması, düşük bilanço performansları, yüksek faiz, olumlu fiyatlamaya konu olabilecek beklenti ihtiyacı, dış borsalardaki zayıf görünüm, jeopolitik riskler (ABD-İran savaşı), yüksek petrol fiyatları ve yükseliş eğilimini sürdüren enflasyon, 3 Kasım ABD seçimi, yabancı yatırımcı için elzem görülen MSCI’nin haziran/2027 tarihinde vereceği Türkiye kararı gibi piyasayı zayıf bırakan birçok gündem söz konusu.
Olağandışı bir gelişme olmazsa, BIST100 Endeksi’nin geldiği seviye itibariyle sayılan gelişmelerin belli ölçüde fiyatlandığını söylemek mümkün. Bu açıdan geri çekilmelerde tepki alımlarının geldiği, buna karşılık direnç noktalarının geçilmekte zorlanıldığı piyasa görünümü bir süre daha korunabilir.