Son faiz güncellemeleri sonrasında aylık yüzde 2,89 faiz ve 120 ay vadeyle, 100 bin lira net geliri olan bir hane, gelirinin yüzde 40’ını taksite ayırırsa yaklaşık 1 milyon 339 bin lira kredi kullanabiliyor. 2 milyon liralık kredide ise taksit 60 bin liraya çıkıyor ve hanenin elinde diğer harcamalar için yaklaşık 40 bin lira kalıyor.
EKONOMİ SERVİSİ / HABER ANALİZ
Ev almak isteyen bir ailenin ne kadar kredi kullanabileceğini yalnızca satın alacağı konutun değeri belirlemiyor. Hanenin geliri, mevcut borçları ve taksit ödendikten sonra geçinmek için kalan para da hesabın önemli parçaları.
Bankaların kamuya açık ödeme tabloları üzerinden yapılan hesaplama, peşinatı tamamlamakla aylık taksidi karşılayabilmenin iki ayrı engel olduğunu gösteriyor. Daha yüksek kredi kullanmak başlangıçta gereken birikimi azaltıyor. Ancak bu kez aylık ödeme yükü büyüyor.
1 MİLYON LİRANIN TAKSİDİ YAKLAŞIK 30 BİN LİRA
Ziraat Bankası’nın 29 Ekim 2026 itibarıyla kamuya açık Tüketici Ürün Paketi tablosunda, 1 milyon liralık konut kredisi için 120 ay vadede aylık yüzde 2,89 faiz ve 29 bin 878 lira 54 kuruş taksit yer alıyor. Bu oran, bankanın belirttiği ek ürün koşullarına bağlı.
Halkbank’ın Hesaplı Evim ürününde ise aynı tutar ve vade için aylık yüzde 2,99 faizle taksit 30 bin 797 lira 66 kuruş olarak gösteriliyor.
Bu örnekler, her başvurunun aynı koşullarla onaylanacağı anlamına gelmiyor. Bankalar gelir, mevcut borçlar, kredi geçmişi ve konutun uygunluğunu ayrıca değerlendiriyor.
GELİRİN NE KADARI TAKSİTE GİDİYOR?
Ziraat Bankası’nın yayımladığı aylık yüzde 2,89 faiz oranı esas alınarak Ekonomi Servisi’nin yaptığı hesaplama şöyle:
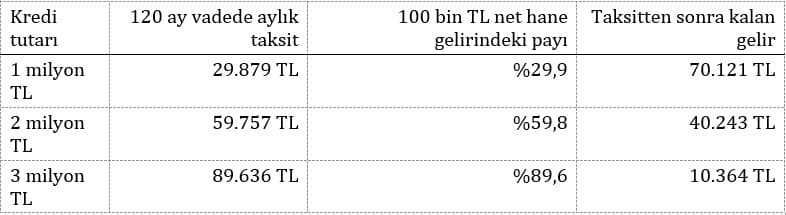
Tabloya göre aylık net geliri 100 bin lira olan bir hanede, 2 milyon liralık kredinin taksidi gelirin yaklaşık yüzde 60’ını götürüyor. Gıda, ulaşım, eğitim, faturalar, aidat ve diğer borçlar için yaklaşık 40 bin lira kalıyor.
Aynı kredinin taksidi, 150 bin lira gelirli bir hanede gelirin yaklaşık yüzde 40’ına karşılık geliyor. Dolayısıyla aynı konut ve aynı kredi, farklı hanelerde çok farklı bir bütçe yükü oluşturuyor.
100 BİN LİRA GELİR, YÜZDE 40 TAKSİT BÜTÇESİ
Peki bir hane, gelirinin yüzde 40’ını konut kredisine ayırırsa ne kadar borçlanabilir?
Aylık yüzde 2,89 faiz ve 120 ay vadeyle yapılan hesapta, 100 bin lira net hane gelirinin karşılayabileceği kredi yaklaşık 1 milyon 339 bin lira oluyor.
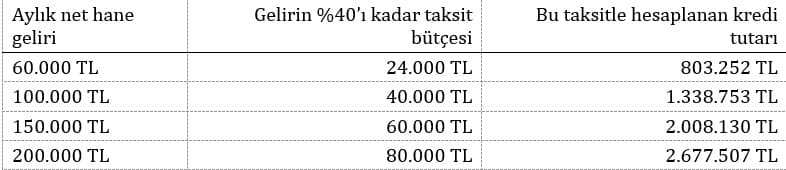
Yüzde 40 oranı bu çalışma için seçilmiş bir hesaplama varsayımı. Bütün bankaların uyguladığı zorunlu bir kredi sınırı veya herkes için uygun bütçe oranı değil. Hanenin büyüklüğü, zorunlu giderleri ve diğer borçları ödeme gücünü değiştirebilir. Tablodaki gelirler de resmi bir “orta gelir” sınıflandırmasını temsil etmiyor.
4 MİLYON LİRALIK EVDE PEŞİNAT HESABI
Bu hesap, peşinat ihtiyacını da doğrudan belirliyor. Aylık 100 bin lira net geliri olan ve taksite 40 bin lira ayıran bir hane, yaklaşık 1 milyon 339 bin lira kredi kullanabildiğinde, 4 milyon liralık bir ev için yaklaşık 2 milyon 661 bin lira birikime ihtiyaç duyuyor. İşlem ve kredi masrafları bu tutarın dışında.
Aynı ev için peşinat azaldıkça taksit şöyle değişiyor:
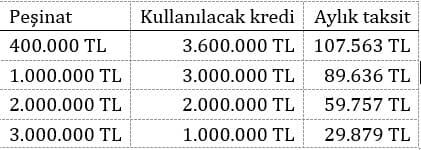
Hesap, satış fiyatı ile ekspertiz değeri aynı olan, A–B enerji sınıfındaki 4 milyon liralık konut varsayımıyla yapıldı.
YÜKSEK KREDİ HAKKI, ÖDEME GÜCÜ ANLAMINA GELMİYOR
BDDK’nın 29 Ocak 2026 tarihli, 11364 sayılı kararı, değeri 5 milyon lira ve altında olan konutlarda enerji sınıfına göre farklı kredi üst sınırları getiriyor. A–B sınıfında konut değerinin yüzde 90’ına, C sınıfında yüzde 80’ine, diğer sınıflarda yüzde 70’ine kadar kredi kullanılabiliyor.
Buna göre 4 milyon lira değerindeki A–B sınıfı bir konutta düzenleyici kredi üst sınırı 3 milyon 600 bin lira. Ancak bu tutarın aylık taksidi yaklaşık 107 bin 563 lira. Konutun değerinin yüksek oranda kredilendirilebilmesi, hanenin o taksidi ödeyebileceğini göstermiyor.
Üstelik bankalar kredi hesabında satış fiyatı yerine ekspertiz değerini esas alıyor. Ekspertiz değeri satış fiyatının altında kalırsa alıcının karşılaması gereken nakit farkı da büyüyebiliyor.
TAKSİDİN DIŞINDA DA ÖDEME VAR
Konut kredisi hesabı yalnızca aylık taksitten oluşmuyor. Tahsis, ekspertiz, ipotek ve sigorta giderleri de başlangıç bütçesini etkiliyor.
Örneğin Halkbank’ın Hesaplı Evim tablosunda 1 milyon liralık kredi için 5 bin lira tahsis ücreti ve 31 bin 802 lira diğer masraf gösteriliyor. Kişiye ve konuta göre değişen giderlerin ayrıca öğrenilmesi gerekiyor.
Bu nedenle ev almayı planlayan hanenin hesabında üç rakamın birlikte yer alması gerekiyor: Başlangıçta gereken nakit, her ay ödenecek taksit ve taksit ödendikten sonra geçinmek için kalan gelir.
*Hesaplama notu
Tablolardaki senaryolar Ekonomi Servisi tarafından eşit taksit yöntemiyle hesaplandı ve en yakın liraya yuvarlandı. Hesaplara kredi ve konut alım masrafları dahil edilmedi. Sonuçlar banka teklifi veya kredi onayı niteliği taşımıyor.