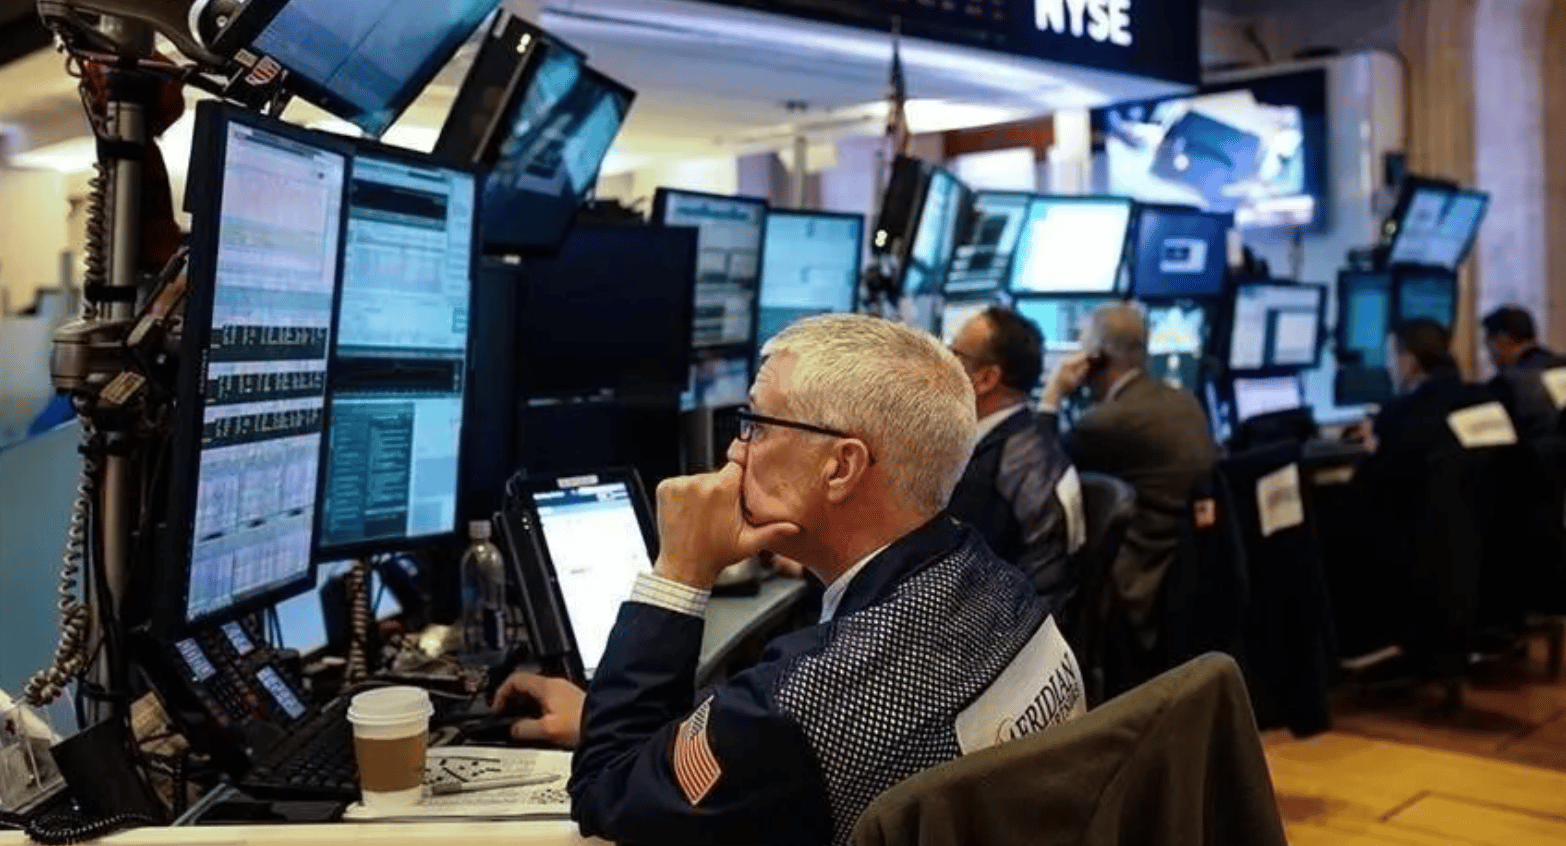
Küresel piyasalar yeni haftaya teknoloji hisseleri öncülüğünde satış baskısıyla başladı. Cuma günü Wall Street'te çip hisselerindeki sert kayıplar, ABD'de beklentilerin bir miktar altında kalan enflasyon verisinin olumlu etkisini gölgede bıraktı. Çip hisseleri endeksi günü yüzde 3,4 düşüşle tamamlarken, Nvidia hisseleri haftalık bazda yüzde 13 değer kaybederek Nisan 2025'ten bu yana en kötü performansını gösterdi.
Nvidia'da Jensen Huang'ın görevden alınmasının ardından şirketin geleceğine ilişkin belirsizlikler ve Çin'e çip satışlarına yönelik artan hukuki ve düzenleyici incelemeler satış baskısını artırdı. Yatırımcıların salı günü açıklanacak Nvidia bilançosu öncesinde yapay zeka hisselerine temkinli yaklaşmasıyla Nasdaq 100 endeksi yüzde 1,2, S&P 500 endeksi yüzde 0,4 geriledi.
S&P 500 şirketlerinin çoğu günü yükselişle tamamlamasına karşın teknoloji hisselerindeki kayıplar endeksi aşağı çekti. Bitcoin de 70 bin doların altına indi.
ABD'de Ekim ayında üretici fiyatları yıllık bazda 2022'den bu yana en hızlı artışını kaydetmesine rağmen piyasa beklentilerinin bir miktar altında kaldı. Fed'in tercih ettiği enflasyon göstergesine girdi oluşturan bazı kalemlerdeki zayıflama, aralık ayında 50 baz puanlık faiz artırımı yapılabileceğine yönelik fiyatlamaları azalttı. Bu gelişmeyle kısa vadeli ABD tahvilleri görece daha iyi performans gösterdi.
Asya borsalarında kayıplar derinleşti
ABD piyasalarındaki olumsuz görünüm Asya borsalarına da yansıdı. TSİ 07.39 itibarıyla MSCI Asya Pasifik Endeksi yüzde 1,6 gerilerken, teknoloji ağırlıklı Tayvan ve Güney Kore borsalarında kayıplar en az yüzde 3'e ulaştı. Asya teknoloji hisseleri göstergesi yüzde 5'in üzerinde düşerek 6 Kasım'dan bu yana en sert gerilemesini kaydetti. ABD endeks vadeli işlemleri de satış baskısının sürebileceğine işaret etti.
Bölgedeki satışlarda ekonomik veriler de etkili oldu. Çin'de Ekim ayında tüketim ve sanayi üretimi beklentilerin altında kalırken, yatırımlardaki daralma beklenmedik şekilde derinleşti. Konut fiyatlarındaki düşüş de devam etti. Japonya ekonomisinin bir yılın ardından ilk kez daralması, Asya piyasalarındaki olumsuz görünümü güçlendirdi.
Tahvil piyasalarında ise baskı sürdü. ABD 10 yıllık tahvil getirisi geçen hafta 28 baz puan yükselmesinin ardından yeni haftanın ilk işlemlerinde 1 baz puan daha artarak yüzde 5,15'e çıktı.
Emtia piyasalarında Brent petrol, iki haftalık düşüşün ardından 95,50 dolar civarında işlem gördü. Güçlü fiziki arz görünümü, Orta Doğu'daki yeni saldırıların fiyatlar üzerindeki yukarı yönlü etkisini sınırladı. Yurt içinde dolar/TL 50,3930 seviyesinde işlem gördü.
Gözler Fed Başkanı Warsh'un yapacağı açıklamada
Teknoloji ve yapay zeka bağlantılı şirket hisseleri yeni haftaya satıcılı bir seyirle başlarken, gözler bir taraftan Fed Başkanı Warsh'un yapacağı açıklamalarda olacak. Fed Başkanı Warsh'un, Verimlilik ve İstihdam Görev Gücü Konferansı'nda yapacağı konuşmada yapay zeka, verimlilik artışı ve teknolojik dönüşümün istihdam ile ekonomik büyümeye etkilerini ele alması tahmin ediliyor.
Analistler, piyasalar açısından Warsh'un özellikle verimlilik artışının enflasyonun seyrine yansıması ve Fed'in aralık ayındaki faiz kararına ilişkin verebileceği mesajların önem taşıdığını belirterek, bu hafta yayımlanacak Fed toplantı tutanaklarının da bankanın para politikasının geleceğine ilişkin ipuçları sunmasının beklendiğini kaydetti.
Buna ek olarak Fed üyelerinin yoğun konuşma takviminde vereceği mesajlar da yakından izlenecek.
Fed'in gelecek dönemde şahin tutumunu sürdüreceği tahminleriyle altının onsu haftaya yüzde 0,2 düşüşle 3 bin 873 dolarda başladı. Ons altın, geçen hafta 3 bin 852 dolarla son 1 yılın en düşük seviyesine inmişti. Yükseliş eğilimini koruyan dolar endeksi ise bugün 103,5 ile Nisan 2025'ten bu tarafa en yüksek seviyeyi gördü.
Cuma günü New York borsasında S&P 500 endeksi yüzde 0,40, Nasdaq endeksi yüzde 0,91 düşerken, Dow Jones endeksi yüzde 0,10 değer kazandı. ABD'de endeks vadeli kontratlar ise haftaya negatif başladı.
Rusya-Ukrayna hattı kızışıyor
Avrupa'da teknoloji şirketlerine ilişkin gelişmeler ve jeopolitik riskler yakından takip edilirken, ülke tahvil faizleri yükseldi. Cuma günü Almanya, İngiltere ve Fransa 10 yıllık tahvil faizleri yukarı yönlü hareketlendi.
Makroekonomik tarafta ise geçen hafta açıklanan verilere göre Avro Bölgesi ekonomisi ise üçüncü çeyrekte yüzde 0,4 büyüdü ancak önceki çeyreğe göre büyüme hızı yavaşladı. Buna karşılık yıllık büyüme yüzde 1,2'den yüzde 1,3'e yükseldi.
Bu gelişmelerin paralelinde Avrupa Merkez Bankasının (ECB) aralıkta faiz artışına gideceği beklentileri güçlü kalmayı sürdürdü.
Öte yandan Rusya Savunma Bakanlığı, Ukrayna'da askeri amaçla kullanılan enerji, liman ve demir yolu altyapı tesislerini vurduklarını duyurdu. Ukrayna Devlet Başkanı Volodimir Zelenskiy ise Rus ordusunun son bir hafta içerisinde ülkesine yönelik saldırılarda 2 bin 300'den fazla insansız hava aracı (İHA), 1590 güdümlü bomba ve 15 adet farklı tipte füze kullandığını bildirdi.
Avrupa'da endeks vadeli kontratlar ise haftaya pozitif başladı.
FTSE Russell, Türkiye'nin "Gelişmiş Gelişen Piyasa" statüsünü korudu
Cuma günü alış ağırlıklı bir seyir izleyen Borsa İstanbul'da BIST 100 endeksi, günü yüzde 0,27 değer kazanarak 11.842,82 puandan tamamladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı aralık vadeli kontrat ise cuma günü akşam seansında normal seans kapanışına göre yüzde 0,19 yükseldi.
Bu arada London Stock Exchange bünyesinde bulunan FTSE Russell, Türkiye'yi izleme listesine almazken, ülkenin "Gelişmiş Gelişen Piyasa" statüsünü korudu.
Duyuruda, "FTSE Russell, Merkezi Kayıt Kuruluşu (MKK) tarafından yayımlanan fiili dolaşım oranlarına temel teşkil eden verilerin ayrıntı düzeyinin iyileştirilmesinin uygulanabilirliğini değerlendirmekte olan Borsa İstanbul ve Sermaye Piyasası Kurulu (SPK) ile temaslarını sürdürmektedir" ifadelerine yer verildi.